Návod
Odměna při odchodu do důchodu a jubilejní odměny: jak časté jsou, kolik dělají a jak ocenit závazek
Stručně
Zákoník práce odměnu při odchodu do důchodu a jubilejní odměny zaměstnavateli umožňuje (§ 224 odst. 2), nárok na ně ale nezakládá; sjednávají se hlavně v kolektivních smlouvách. Podle šetření IPP 2025 obsahuje odměnu při odchodu do starobního důchodu (nebo při invaliditě třetího stupně) 60,0 % z 1 239 podnikových kolektivních smluv, odměnu při pracovním výročí 58,8 % a odměnu při dovršení 50 let 50,3 %. Průměrná odměna při odchodu do důchodu roste s délkou zaměstnání od 6 206 Kč (do 5 let) do 20 973 Kč (nad 40 let). Protože nárok vzniká prací, vykazuje se závazek průběžně: v účetnictví podle českých předpisů podle interpretace NÚR I-52, v závěrkách podle IFRS podle IAS 19.
- Zákoník práce
- § 224 odst. 2: možnost, ne nárok
- V kolektivních smlouvách
- 60,0 % z 1 239 (IPP 2025)
- Průměrná odměna
- 6 206 až 20 973 Kč
- Ocenění
- NÚR I-52 a IAS 19
Na této stránce
Zákoník práce odměnu umožňuje, nárok nezakládá
Podle zákoníku práce (zákon č. 262/2006 Sb., znění od 29. 8. 2026) zaměstnavatel „může zaměstnanci poskytnout odměnu zejména a) při životním nebo pracovním jubileu a při prvním skončení pracovního poměru po přiznání invalidního důchodu pro invaliditu třetího stupně nebo po nabytí nároku na starobní důchod“ (§ 224 odst. 2). Jde o možnost, ne o povinnost: povinné odchodné do důchodu český zákoník práce nemá. Odstupné podle § 67 náleží při výpovědi ze strany zaměstnavatele nebo dohodě z organizačních důvodů (§ 52 písm. a) až c)) nebo z důvodu dosažení nejvyšší přípustné expozice (§ 52 písm. e)), nikoli při odchodu do důchodu.
Nárok na odměnu při odchodu do důchodu nebo na jubilejní odměnu proto vzniká jen tehdy, když ji zaměstnavatel sjednal nebo závazně přislíbil: v kolektivní smlouvě, vnitřním předpisu, pracovní smlouvě nebo jiným závazným příslibem. Kolektivní smlouvu, interní předpis a závazný příslib zaměstnavatele uvádí i interpretace NÚR I-52 v definici zaměstnaneckého požitku (bod 4).
Jak často je kolektivní smlouvy sjednávají
Pravidelné roční šetření o mzdových a pracovních podmínkách sjednaných v kolektivních smlouvách (IPP 2025) zahrnuje 1 239 podnikových kolektivních smluv (PKS). Podíl smluv, které jednotlivé odměny sjednávají:
| Odměna (název tabulky IPP 2025) | Podíl PKS | Počet PKS | Tabulka |
|---|---|---|---|
| První skončení pracovního poměru po přiznání invalidního důchodu pro invaliditu třetího stupně nebo po nabytí nároku na starobní důchod | 60,0 % | 743 | A14a |
| Pracovní výročí | 58,8 % | 728 | A12a |
| Životní výročí: dovršení 50 let věku | 50,3 % | 623 | A13a |
Odměnu při pracovním výročí sjednávají nejčastěji smlouvy uzavřené odborovými svazy STAVBA (81,6 %), NOS potravinářského průmyslu a příbuzných odvětví (79,6 %) a KOVO (61,3 %).
Kolik dělají: průměrné částky podle délky zaměstnání
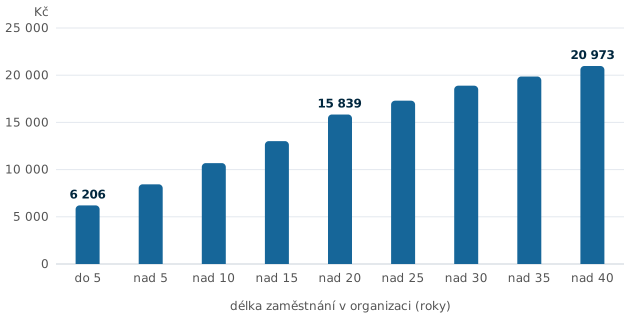
Průměrné částky v Kč podle délky zaměstnání v organizaci. Jde o průměr ze smluv, které danou odměnu sjednávají.
| Délka zaměstnání v organizaci | Odchod do důchodu / invalidita 3. stupně (A14a) | Pracovní výročí (A12a) | 50 let věku (A13a) |
|---|---|---|---|
| do 5 let | 6 206 | 3 728 | 4 545 |
| nad 5 let | 8 441 | 4 385 | 5 065 |
| nad 10 let | 10 684 | 7 010 | 6 315 |
| nad 15 let | 13 023 | 9 067 | 7 297 |
| nad 20 let | 15 839 | 11 200 | 8 293 |
| nad 25 let | 17 302 | 12 939 | 8 982 |
| nad 30 let | 18 887 | 14 988 | – |
| nad 35 let | 19 861 | 16 394 | – |
| nad 40 let | 20 973 | 18 218 | – |
Tabulka A13a (50 let věku) končí kategorií „nad 25 let“.
Jak ocenit závazek
Odměna, jejíž výše roste s odpracovanými roky, je pro zaměstnavatele závazkem, který se buduje po celou dobu zaměstnání. Ocenění proto vychází ze stejných otázek: kolik zaměstnanců v organizaci zůstane až do výplaty, kdy a v jaké výši bude odměna vyplacena a jakou část nároku si už odpracovali.
Podle českých účetních předpisů: interpretace NÚR I-52
- Náklad vzniká v období, kdy zaměstnanec vykonával práci, za kterou mu nárok vzniká (bod 6); dlouhodobé požitky, jako jsou jubilea, se vykazují průběžně po celou dobu výkonu práce (body 14 a 15).
- Při ocenění je vhodné využít i matematicko-statistické metody a zvážit diskontování (bod 8).
- Účetní jednotka rozhodne, zda závazek vykáže jako běžný dluh, dohadnou položku, nebo rezervu (bod 9).
Podrobnosti a ilustrativní příklad jsou v návodu NÚR I-52 Zaměstnanecké požitky.
Podle IAS 19
Účetní jednotky, které sestavují účetní závěrku podle IFRS, oceňují oba typy odměn přírůstkovou metodou (projected unit credit method), ale zařazují je do různých kategorií:
| Odměna při odchodu do důchodu | Jubilejní odměny (pracovní a životní výročí) | |
|---|---|---|
| Kategorie podle IAS 19 | zaměstnanecké požitky po skončení pracovního poměru | ostatní dlouhodobé zaměstnanecké požitky |
| Náklady na službu a úroky | ve výsledku hospodaření | ve výsledku hospodaření |
| Přecenění (pojistně-matematické zisky a ztráty) | v ostatním úplném výsledku (OCI) | ve výsledku hospodaření |
Kdo IFRS používá, vysvětluje návod IAS 19 v České republice.
Zdroje
- IPP 2025: Pravidelné roční šetření o mzdových a pracovních podmínkách sjednaných v kolektivních smlouvách, tabulky A12a, A13a a A14a (soubor XLSX)
- Zákon č. 262/2006 Sb., zákoník práce, § 52, § 67 a § 224 odst. 2 (e-Sbírka, znění od 29. 8. 2026; znění od 1. 1. 2027 tato ustanovení nemění)
- Národní účetní rada: Interpretace I-52 Zaměstnanecké požitky (PDF)